
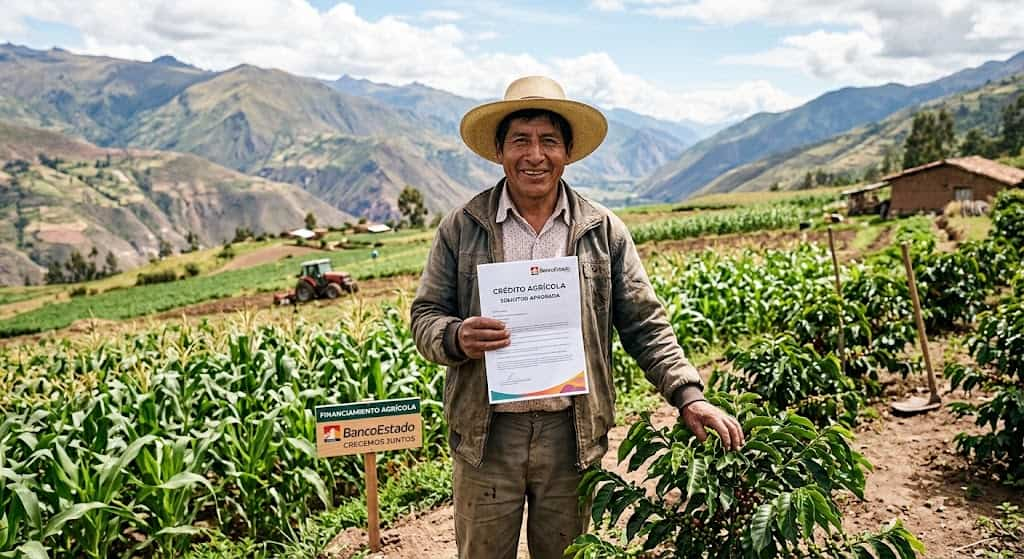
Sí, ser pequeño agricultor no significa que estés excluido del sistema de financiamiento agrícola. De hecho, en Chile existen instrumentos específicamente orientados a pequeños productores, especialmente a través de INDAP, además de alternativas de financiamiento bancario como las ofrecidas por BancoEstado.
La posibilidad de obtener un crédito dependerá de factores como la actividad productiva, antigüedad, capacidad de pago, situación financiera, destino de los recursos y, en el caso de INDAP, el cumplimiento de los requisitos para ser usuario acreditado.
¿Qué se considera un pequeño agricultor en Chile?
En el contexto de INDAP, la condición de pequeño productor agrícola está asociada a requisitos establecidos en su Ley Orgánica y en el procedimiento vigente de acreditación.
Actualmente, INDAP establece entre sus requisitos para ser usuario:
- Tener activos que no superen las 3.500 UF.
- Explotar una superficie de hasta 12 hectáreas de riego básico o vivir y trabajar en el campo.
- Obtener principalmente los ingresos de la explotación agrícola o de una actividad silvoagropecuaria.
- Mantener actualizado el Registro Social de Hogares cuando corresponda para la acreditación socioeconómica.
Estos requisitos permiten que INDAP concentre sus instrumentos en productores de menor escala.
¿Un pequeño agricultor puede solicitar un crédito de INDAP?
Sí. Una de las principales alternativas para los pequeños productores es el financiamiento de INDAP.
Por ejemplo, el Crédito Corto Plazo de INDAP está destinado a financiar total o parcialmente el capital de trabajo necesario para desarrollar actividades agrícolas y silvoagropecuarias.
El plazo máximo informado actualmente es de 359 días, mientras que el calendario de pago puede establecerse en una cuota anual o en cuotas mensuales, trimestrales o semestrales, dependiendo de los flujos de ingresos del productor.
Esto puede ser útil para agricultores que necesitan dinero para comprar insumos al comienzo de la temporada y esperan recibir sus ingresos después de la cosecha.
¿Qué puede financiar un pequeño agricultor con un crédito?
El destino dependerá del producto financiero y de la evaluación, pero el crédito agrícola puede utilizarse para distintas necesidades productivas.
Compra de fertilizantes
Los fertilizantes pueden representar una parte importante del costo de producción. Un crédito de capital de trabajo puede permitir realizar la compra antes de la temporada sin utilizar todo el capital propio.
Compra de semillas
Las semillas son otro gasto que suele concentrarse al inicio del ciclo agrícola. El financiamiento puede ayudar a cubrir la compra cuando el productor todavía no ha recibido ingresos por su cosecha anterior.
Productos fitosanitarios
Dependiendo del crédito y del proyecto, pueden financiarse necesidades relacionadas con el manejo de cultivos, incluyendo determinados productos fitosanitarios y otros insumos agrícolas.
Alimentación y necesidades pecuarias
Los productores dedicados a la ganadería pueden tener necesidades de capital de trabajo diferentes a las de un agricultor dedicado exclusivamente a cultivos. El destino del financiamiento debe estar relacionado con la actividad productiva y cumplir las condiciones del programa.
Inversiones agrícolas
No todos los créditos agrícolas sirven para lo mismo. Para inversiones de mayor duración existen instrumentos de largo plazo. INDAP señala que su Crédito Largo Plazo puede financiar total o parcialmente inversiones y el capital de trabajo determinado en el proyecto, con plazos desde 360 días hasta 10 años.
¿Cuáles son los requisitos para que un pequeño agricultor obtenga crédito INDAP?
Para el Crédito Corto Plazo de INDAP, los principales requisitos publicados incluyen:
- Estar acreditado como usuario o usuaria de INDAP.
- No tener deudas morosas con INDAP.
- Cumplir las condiciones específicas de evaluación del crédito.
- Destinar los recursos a una actividad productiva silvoagropecuaria.
En el caso de personas jurídicas existen requisitos adicionales relacionados con los representantes y la administración contable de los fondos.
Además, para personas naturales que soliciten créditos de 50 UF o más, INDAP contempla una consulta al Registro Nacional de Deudores de Pensiones de Alimentos.
¿Necesito iniciar actividades en el SII para obtener un crédito de INDAP?
Este punto es especialmente importante para los pequeños agricultores.
En junio de 2026, INDAP informó una actualización destinada a evitar que sus usuarios deban iniciar actividades ante el SII para acceder a programas de fomento y créditos institucionales cuando la normativa específica del instrumento no establezca ese requisito.
Por lo tanto, no debe asumirse que todos los pequeños agricultores necesitan tener iniciación de actividades para acceder a un instrumento de INDAP. Hay que revisar las condiciones particulares del crédito o programa al que se desea postular.
¿Y puedo obtener un crédito agrícola en BancoEstado?
También es posible. BancoEstado cuenta con un Crédito Agrícola dirigido a productores de distintos rubros.
Actualmente, BancoEstado señala que pueden acceder productores agrícolas, personas naturales o jurídicas, que desarrollen una actividad agrícola o pecuaria independiente y tengan ventas de hasta 5.000 UF anuales. También establece requisitos relacionados con antigüedad, inicio de actividades ante el SII, edad y evaluación crediticia.
Esto significa que un pequeño agricultor puede estar dentro del segmento de BancoEstado incluso si su negocio tiene una escala relativamente reducida.
¿Qué diferencia existe entre INDAP y BancoEstado?
| Característica | INDAP | BancoEstado |
|---|---|---|
| Enfoque | Pequeña agricultura y usuarios acreditados | Productores agrícolas y pecuarios |
| Requisito de usuario | Sí, para sus créditos institucionales | No es requisito ser usuario INDAP |
| Capital de trabajo | Sí | Sí |
| Crédito corto plazo | Hasta 359 días | Depende del producto |
| Evaluación | Según normativa y condiciones del instrumento | Política crediticia del banco |
| Antigüedad | Depende del instrumento | BancoEstado informa requisitos de permanencia en el rubro |
Por lo tanto, no se debe pensar que INDAP y BancoEstado son alternativas idénticas. El perfil del agricultor y el destino del dinero pueden hacer que una opción resulte más conveniente que otra.
¿Cuánto dinero puede pedir un pequeño agricultor?
No existe un monto único que se aplique a todos los pequeños agricultores.
El monto que puede obtener un productor depende, entre otros factores, de:
- Tipo de cultivo o actividad productiva.
- Superficie explotada.
- Costos de producción.
- Ingresos esperados.
- Capacidad de pago.
- Historial financiero.
- Destino del crédito.
- Condiciones del programa o institución.
Por ejemplo, no necesariamente tendrá las mismas necesidades un agricultor que cultiva dos hectáreas de hortalizas que uno que maneja una explotación ganadera de mayor escala.
¿Puedo obtener un crédito agrícola si no tengo terreno propio?
No ser propietario del terreno no necesariamente significa quedar excluido.
Los pequeños agricultores pueden desarrollar su actividad bajo diferentes modalidades de tenencia. Dependiendo del programa, puede ser posible acreditar el uso del predio mediante un contrato de arriendo, mediería, comodato, usufructo u otra modalidad válida.
En el caso de BancoEstado, la documentación publicada para su Crédito Agrícola contempla la acreditación del tipo de uso de la propiedad explotada, pudiendo incluir escritura, contrato de arriendo vigente o contrato de mediería, entre otros antecedentes.
Por eso, si trabajas un terreno arrendado, es recomendable tener correctamente documentada la relación con el propietario.
¿Puedo obtener crédito si soy agricultor informal?
La respuesta depende de qué se entienda por “informal” y de la institución a la que se solicite el financiamiento.
En INDAP, la situación es diferente a la de un crédito bancario tradicional. La institución informó en 2026 que no se debe exigir automáticamente iniciación de actividades ante el SII para acceder a sus instrumentos cuando la normativa específica no contemple ese requisito.
En cambio, BancoEstado actualmente indica entre los requisitos publicados para su Crédito Agrícola acreditar inicio de actividades ante el SII.
Por esta razón, un pequeño productor que todavía no está formalizado debería revisar primero qué institución y qué programa se ajustan a su situación.
¿Qué pasa si soy pequeño agricultor y nunca he pedido un crédito?
No tener historial de crédito agrícola no significa necesariamente que sea imposible solicitar financiamiento.
Sin embargo, la institución necesitará evaluar el riesgo y la capacidad de pago. Para aumentar las posibilidades de presentar una solicitud sólida, es recomendable preparar información sobre la explotación agrícola.
Por ejemplo:
- Superficie cultivada.
- Tipo de producción.
- Historial de cosechas.
- Ventas anteriores.
- Costos de producción.
- Presupuesto de la nueva temporada.
- Documentos que acrediten el uso del terreno.
- Cotizaciones de semillas, fertilizantes y otros insumos.
- Deudas vigentes.
- Ingresos esperados.
¿Qué hacer si tengo una deuda agrícola anterior?
Es importante distinguir entre una deuda vigente que se está pagando normalmente y una deuda morosa.
Para el Crédito Corto Plazo de INDAP, uno de los requisitos publicados es no tener deudas morosas con INDAP.
Por ello, si un agricultor tiene una deuda vencida, lo recomendable es consultar primero su situación directamente con la institución antes de presentar una nueva solicitud.
¿Conviene pedir un crédito agrícola siendo pequeño productor?
Puede ser conveniente cuando el financiamiento permite realizar una inversión o cubrir un costo productivo que genere ingresos suficientes para pagar el crédito.
Por ejemplo, puede tener sentido financiar:
- Semillas para una temporada con mercado asegurado.
- Fertilizantes necesarios para un cultivo rentable.
- Sistemas de riego que aumenten la productividad.
- Equipamiento que reduzca costos.
- Infraestructura productiva.
- Capital de trabajo para cubrir el período entre la compra de insumos y la venta de la cosecha.
En cambio, es recomendable ser mucho más cuidadoso cuando el crédito se utiliza simplemente para cubrir pérdidas anteriores o gastos que no generarán nuevos ingresos.
¿Cómo aumentar las posibilidades de aprobación?
- Ordena tus números. Calcula cuánto cuesta realmente producir y cuánto esperas vender.
- Define el destino del dinero. Explica claramente si necesitas comprar semillas, fertilizantes, maquinaria, animales o financiar otra inversión.
- Documenta el uso del terreno. Mantén disponibles escrituras, contratos de arriendo u otros documentos que acrediten la explotación.
- Evita atrasos. Mantener las obligaciones al día es especialmente importante cuando se busca nuevo financiamiento.
- Solicita un monto razonable. El crédito debería estar relacionado con el tamaño real de la explotación y su capacidad de pago.
- Compara alternativas. Revisa INDAP y las opciones bancarias disponibles antes de decidir.
¿Existen otros apoyos de INDAP además de los créditos?
Sí. Un pequeño agricultor no necesariamente tiene que financiar todo su proyecto exclusivamente mediante deuda.
INDAP cuenta también con programas de fomento e incentivos. Por ejemplo, el Programa de Desarrollo de Inversiones (PDI) entrega cofinanciamiento para proyectos individuales o grupales en áreas agrícolas, pecuarias, forestales, agroambientales y actividades conexas. Entre sus requisitos se encuentra estar acreditado como usuario de INDAP, no tener deudas morosas y comprometer el aporte propio correspondiente.
Esto abre una posibilidad interesante: combinar recursos propios, incentivos y crédito cuando las reglas del programa lo permitan.
¿PRODESAL puede ayudar a un pequeño agricultor?
PRODESAL es otro instrumento relevante para pequeños productores.
El programa busca apoyar a usuarios que cumplen las características de microproductor y contempla asistencia técnica y acompañamiento para desarrollar sus actividades productivas. INDAP permite iniciar la solicitud de incorporación durante todo el año, sujeto a evaluación de admisibilidad.
Para un agricultor que no sabe cómo estructurar un proyecto productivo o preparar sus antecedentes, este tipo de apoyo puede ser especialmente útil antes de buscar financiamiento.
¿Qué documentos debería preparar?
Los documentos exactos dependen del crédito, pero como punto de partida conviene reunir:
- Cédula de identidad.
- Antecedentes que acrediten el uso del terreno.
- Información de la actividad agrícola.
- Presupuesto de producción.
- Cotizaciones de insumos o inversiones.
- Antecedentes de ingresos.
- Información sobre créditos y deudas existentes.
- Documentación adicional solicitada por la institución.
En BancoEstado, por ejemplo, la documentación puede variar según el tipo de productor, rubro y nivel de formalidad.
¿Dónde solicitar un crédito agrícola si soy pequeño agricultor?
Si buscas financiamiento a través de INDAP, puedes acudir a la Agencia de Área de INDAP correspondiente a tu zona y consultar por tu acreditación y las alternativas de crédito disponibles.
Si quieres evaluar BancoEstado, puedes acudir a una sucursal y solicitar atención de la banca especializada en microempresas agrícolas. BancoEstado indica que la solicitud puede ser evaluada por un ejecutivo especialista y que el proceso puede incluir una visita al campo.
Conclusión: sí puedes acceder a financiamiento siendo pequeño agricultor
Ser pequeño agricultor no te impide obtener un crédito agrícola en Chile. De hecho, existen instrumentos específicamente diseñados para la pequeña agricultura, especialmente mediante INDAP.
La alternativa más adecuada dependerá de tu situación. Si cumples los requisitos de usuario de INDAP, puedes revisar sus créditos de corto y largo plazo y otros instrumentos de apoyo. Si buscas financiamiento bancario, BancoEstado también cuenta con un Crédito Agrícola dirigido a productores de distintos rubros.
Antes de solicitar dinero, lo más importante es determinar cuánto necesitas, para qué lo necesitas y cómo lo vas a pagar. Un presupuesto de producción realista puede ser tan importante como el historial financiero.
En definitiva, un pequeño agricultor puede acceder a financiamiento, pero la aprobación no es automática: dependerá del programa elegido, los requisitos específicos, la capacidad de pago y la evaluación correspondiente.
Preguntas frecuentes
Información orientativa para Chile y actualizada con antecedentes disponibles durante 2026. Los requisitos, cupos, condiciones y productos pueden cambiar. La aprobación de cualquier financiamiento queda sujeta a la evaluación y normativa vigente de la institución correspondiente.