
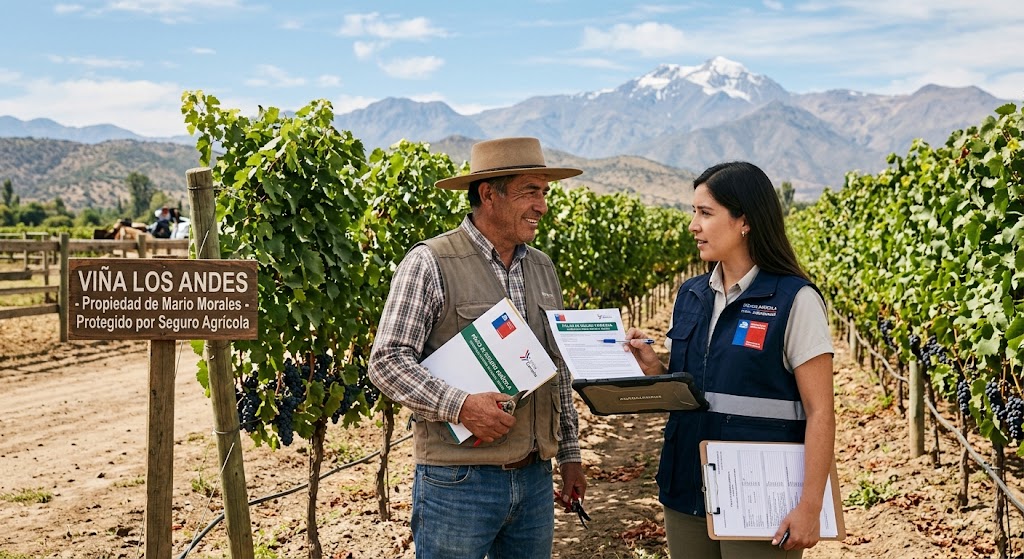
El seguro agrícola en Chile permite proteger la inversión de los productores frente a determinados riesgos climáticos y otros eventos contemplados en las pólizas. Gracias al apoyo estatal de Agroseguros y, en ciertos casos, al subsidio complementario de INDAP, los agricultores pueden reducir el costo de contratar una cobertura para sus cultivos, frutales, animales o colmenas.
En esta guía conocerás los principales tipos de seguros agropecuarios, cuánto cuestan, cómo funcionan los subsidios estatales y en qué situaciones conviene asegurar una explotación agrícola.
¿Qué es el seguro agrícola en Chile?
El seguro agrícola es un instrumento financiero que permite transferir parte del riesgo económico de una explotación a una compañía aseguradora. Si ocurre un evento cubierto y se cumplen las condiciones del contrato, el productor puede recibir una indemnización de acuerdo con los daños reconocidos y los límites de la póliza.
En Chile, Agroseguros administra instrumentos de apoyo estatal para facilitar la contratación de seguros agropecuarios. El objetivo es ayudar a los productores a enfrentar pérdidas ocasionadas por fenómenos climáticos, riesgos naturales y otros eventos específicos, según el tipo de seguro.
El seguro no elimina todos los riesgos del negocio agrícola. Su cobertura se limita a los eventos, las condiciones y los períodos indicados en el contrato.
Tipos de seguros agrícolas y agropecuarios en Chile
1. Seguro agrícola para cultivos anuales
Protege la inversión asegurada en cultivos como cereales, leguminosas, hortalizas y otros productos admitidos por la póliza.
Puede cubrir daños causados por heladas, granizo, lluvias excesivas, viento, nieve o sequía en secano, cuando corresponda.
2. Seguro para frutales
Está destinado a determinados huertos y especies frutales. Las coberturas pueden incluir heladas, granizo, lluvia, viento o nieve, dependiendo de la especie y la modalidad contratada.
Las especies, zonas y riesgos asegurables deben confirmarse en las condiciones vigentes.
3. Seguro ganadero
Ofrece cobertura para animales de especies admitidas por el programa, como bovinos, ovinos, caprinos y camélidos.
Los riesgos cubiertos pueden relacionarse con muerte o eventos específicos previstos en la póliza.
4. Seguro apícola
Está dirigido a productores apícolas y protege los bienes o riesgos que expresamente contempla el contrato.
Revisa las exigencias de identificación, cantidad de colmenas y registros que correspondan.
5. Seguro forestal
Existen instrumentos de seguro vinculados a la actividad forestal, sujetos a la disponibilidad de productos y condiciones aplicables.
Confirma los riesgos, las especies y los requisitos con Agroseguros o la aseguradora.
6. Coberturas colectivas y de precios
Agroseguros también dispone de líneas específicas, que pueden incluir coberturas colectivas para determinados riesgos sanitarios o instrumentos asociados a precios agrícolas.
La disponibilidad depende de la línea, el producto y las condiciones vigentes.
¿Qué riesgos puede cubrir un seguro agrícola?
Las coberturas cambian según el producto contratado. En los seguros agrícolas para cultivos, entre los riesgos que pueden estar contemplados se encuentran:
- Heladas: temperaturas que producen daños en los cultivos asegurados.
- Granizo: daños físicos provocados por la caída de granizo.
- Lluvias excesivas o fuera de temporada: precipitaciones que afectan la producción cuando están cubiertas por la póliza.
- Viento: daños ocasionados por este fenómeno dentro de los límites del contrato.
- Nieve: daños derivados de nevadas en las condiciones cubiertas.
- Sequía en secano: riesgo contemplado en determinados seguros para cultivos sin riego.
No todos los seguros incluyen todos estos riesgos. También pueden existir exclusiones, deducibles, franquicias, límites de indemnización y condiciones técnicas que debes conocer antes de contratar.
¿Cuánto cuesta un seguro agrícola en Chile?
El precio de una póliza se denomina prima. Su valor depende de diferentes factores y debe calcularse para el cultivo, la zona y el nivel de cobertura que deseas contratar.
Entre los elementos que influyen en el costo se encuentran:
- Tipo de cultivo o especie asegurada.
- Región, comuna y zona agroclimática.
- Superficie o cantidad asegurada.
- Rendimiento y valor de la producción declarada.
- Monto asegurado y riesgos incluidos.
- Historial de contratación y bonificaciones adicionales aplicables.
- Impuestos y otras condiciones comerciales de la póliza.
Ejemplo de cuánto pagarías con subsidio
El siguiente ejemplo muestra cómo funciona una rebaja sobre la prima. No es una cotización real ni representa el precio promedio de un seguro agrícola en Chile.
| Concepto | Importe |
|---|---|
| Prima neta hipotética | $500.000 CLP |
| Subsidio hipotético | 60 % |
| Aporte estatal calculado sobre esa prima | $300.000 CLP |
| Parte restante antes de impuestos y ajustes | $200.000 CLP |
El cálculo real puede incluir el subsidio base fijo de 1 UF, límites por póliza y beneficiario, aportes complementarios y otras condiciones. Por eso, el porcentaje final y el copago pueden diferir de este ejemplo.
¿Qué subsidio entrega el Estado para el seguro agrícola?
Agroseguros administra el subsidio estatal para facilitar la contratación de seguros silvoagropecuarios. Para las pólizas individuales, el porcentaje de apoyo varía según la línea de seguro y los requisitos que se cumplan.
En el seguro agrícola, las condiciones publicadas por Agroseguros contemplan un subsidio base del 40 % de la prima más un monto fijo de 1 UF por póliza, sujeto a topes y condiciones. Se pueden aplicar incrementos por criterios como renovación, contratación asociada a cooperativas, monto asegurado, cultivos estratégicos o zonas extremas.
El subsidio total está sujeto a los límites definidos por el programa y no debe interpretarse como una cobertura automática de cualquier porcentaje para todos los solicitantes.
Consulta las condiciones actualizadas en la página oficial del subsidio estatal de Agroseguros.
Seguro agrícola para usuarios de INDAP
Los agricultores acreditados y habilitados como usuarios de INDAP pueden acceder a un apoyo complementario mediante el Programa de Apoyo a la Contratación de Seguros Agropecuarios (PACSA), cuando el seguro y el productor cumplen los requisitos correspondientes.
Este mecanismo puede reducir el copago que queda después del subsidio de Agroseguros. Las condiciones varían según el tipo de seguro.
Para cultivos anuales, INDAP informa que el incentivo complementario puede cubrir hasta el 95 % de la prima neta que no haya sido subsidiada por Agroseguros, sujeto a los requisitos aplicables. Debe considerarse además el IVA cuando corresponda.
Si eres usuario de INDAP, consulta en tu Agencia de Área antes de contratar, porque la forma de acceso y el costo final pueden ser diferentes de los de un productor que contrata directamente.
Consultar seguros de INDAP¿Quiénes pueden acceder al subsidio de Agroseguros?
El subsidio puede estar disponible para agricultores de distinto tamaño y sistema de tenencia de la tierra, siempre que cumplan los requisitos establecidos.
Entre las condiciones generales publicadas para los seguros individuales se encuentran:
- Contar con iniciación de actividades ante el Servicio de Impuestos Internos y ser contribuyente del IVA, cuando corresponda a la modalidad de acceso.
- En determinados casos, acceder mediante una institución autorizada de la que el productor sea cliente de crédito, aunque no tenga iniciación de actividades, respetando los límites de monto asegurado establecidos.
- Contratar un seguro elegible para el subsidio estatal.
- Cumplir los requisitos específicos del cultivo, la actividad, la zona y la póliza.
Existen condiciones particulares y excepciones. Verifica tu situación con Agroseguros, INDAP o la compañía aseguradora antes de contratar.
Cómo contratar un seguro agrícola paso a paso
- Identifica qué necesitas proteger.
Define si quieres asegurar un cultivo anual, un huerto frutal, animales, colmenas u otra actividad elegible.
- Comprueba si existe cobertura para tu zona.
La disponibilidad depende del producto, la región, la comuna y las condiciones de suscripción.
- Solicita una cotización.
Entrega información sobre el predio, el cultivo, la superficie, el rendimiento esperado y el monto que deseas asegurar.
- Consulta el subsidio estatal.
Utiliza el simulador oficial para estimar la prima, el subsidio y el importe que deberás pagar.
- Compara las condiciones de la póliza.
Revisa riesgos cubiertos, exclusiones, deducibles, fechas de cobertura y obligaciones del asegurado.
- Contrata antes de que sea demasiado tarde.
Algunos productos tienen plazos específicos vinculados a la siembra, el trasplante o la etapa del cultivo. No esperes a que ocurra un siniestro.
- Guarda la póliza y cumple las obligaciones.
Conserva los documentos, comunica los avisos exigidos y registra las fechas de siembra, cosecha u otros hitos cuando corresponda.
Simula el costo de tu seguro agrícola
Agroseguros dispone de una herramienta en línea para estimar el subsidio según la línea de seguro, la región, la comuna, el producto y los datos de la explotación.
Simulador oficial de Agroseguros
Utiliza esta herramienta para conocer una estimación de la prima y del subsidio al que podrías acceder. Los resultados no sustituyen una cotización ni garantizan la aprobación de la póliza.
Abrir simulador¿Cuándo conviene contratar un seguro agrícola?
Un seguro agrícola puede ser especialmente útil cuando una pérdida de producción comprometería el capital de trabajo, el pago de créditos o la continuidad del negocio.
Antes de una temporada de alto riesgo
Si tu zona presenta riesgos de heladas, granizo, lluvias excesivas u otros fenómenos cubiertos, el seguro puede ayudar a reducir la exposición financiera.
Cuando inviertes mucho en el cultivo
Si compras semillas, fertilizantes, insumos y contratas mano de obra antes de cosechar, una pérdida podría afectar seriamente tu liquidez.
Si dependes de una sola producción
Cuando gran parte de tus ingresos depende de un cultivo o una cosecha, una póliza adecuada puede aportar protección frente a determinados eventos.
Cuando puedes reducir el costo con subsidios
Si cumples los requisitos de Agroseguros o INDAP, el aporte estatal puede hacer que el costo residual resulte más asumible.
¿Cuándo puede no convenir?
El seguro no siempre será la alternativa adecuada para todas las explotaciones. Antes de contratar, evalúa estas situaciones:
- El riesgo que más te preocupa está excluido de la póliza.
- El monto asegurado no refleja adecuadamente la inversión que deseas proteger.
- El deducible o las condiciones de indemnización limitan demasiado la protección.
- La prima que debes pagar compromete tu capital de trabajo.
- El plazo de contratación ya terminó o el cultivo dejó de cumplir las condiciones de asegurabilidad.
Compara el costo de la póliza con la pérdida económica que podrías sufrir y comprueba qué parte del riesgo seguirá bajo tu responsabilidad.
Qué hacer si ocurre un siniestro
Si tu cultivo resulta afectado por un evento que podría estar cubierto, debes seguir el procedimiento de la póliza.
- Comunica el siniestro inmediatamente a la compañía, el corredor o la institución donde contrataste el seguro.
- Respeta el plazo de aviso establecido en el contrato. Para el seguro agrícola descrito por Agroseguros, se indica un plazo máximo de siete días desde el evento climático.
- Conserva fotografías, antecedentes y registros que puedan ayudar a documentar los daños.
- Participa en la inspección y solicita que cualquier desacuerdo quede registrado en el acta.
- Cumple las instrucciones sobre cosecha, inspección y antecedentes adicionales.
Preguntas frecuentes sobre el seguro agrícola en Chile
¿El seguro agrícola cubre todas las pérdidas de una cosecha?
No. La cobertura se limita a los riesgos, las condiciones y los montos establecidos en la póliza. Las pérdidas por causas excluidas no necesariamente generan una indemnización.
¿El Estado paga el seguro agrícola completo?
En los seguros individuales, normalmente existe un subsidio que reduce el costo de la prima, pero el productor debe pagar la parte restante. Los porcentajes dependen del producto y de los requisitos. Algunas coberturas colectivas específicas pueden no tener costo directo para el productor.
¿Cuánto cuesta asegurar una hectárea?
No hay un precio único por hectárea. La prima depende del cultivo, la zona, el rendimiento asegurado, los riesgos cubiertos y las condiciones comerciales. Utiliza el simulador oficial y solicita una cotización.
¿Los usuarios de INDAP pagan menos?
Los usuarios de INDAP acreditados y habilitados pueden acceder a un subsidio complementario en los seguros elegibles. El porcentaje y los requisitos varían según la línea de seguro.
¿Puedo contratar el seguro después de que ocurra una helada?
El seguro debe contratarse y estar vigente antes del siniestro, respetando las condiciones de suscripción. Un evento ocurrido previamente no queda cubierto de forma retroactiva.
¿Dónde puedo contratar un seguro agrícola?
Según el producto, puedes consultar directamente con las compañías aseguradoras que participan en el programa, con un corredor de seguros o en tu Agencia de Área de INDAP si eres usuario habilitado.
Conclusión: cómo elegir un seguro agrícola
El seguro agrícola en Chile puede ayudar a proteger la inversión de agricultores, fruticultores, ganaderos y apicultores frente a riesgos concretos. La decisión debe basarse en el tipo de explotación, la exposición climática, el monto que necesitas proteger y las condiciones reales de la póliza.
Antes de contratar, compara las coberturas, verifica los subsidios de Agroseguros e INDAP y calcula cuánto tendrás que pagar después de las ayudas estatales. Una buena elección empieza por identificar qué riesgos podrían poner en peligro la continuidad de tu actividad productiva.
Revisa las coberturas, los requisitos y los montos de subsidio directamente en las instituciones correspondientes.
Seguros de Agroseguros Seguros de INDAP Calcular subsidio