
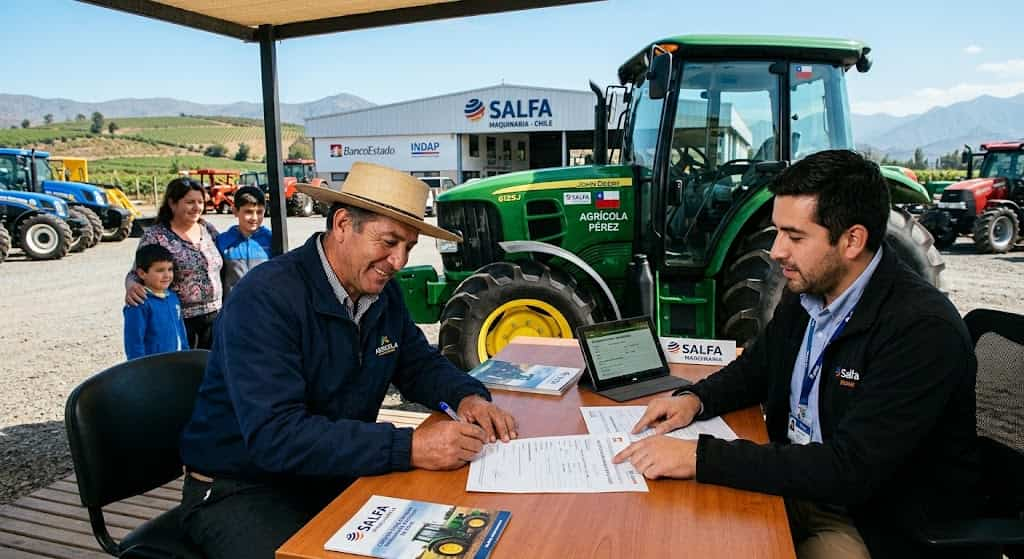
Comprar un tractor, cosechadora, pulverizadora, sembradora, motocultor u otra maquinaria agrícola puede representar una inversión importante. Para muchos agricultores chilenos, financiar esta compra mediante un crédito permite incorporar tecnología y capacidad productiva sin utilizar todo el capital disponible del negocio.
En Chile existen distintas alternativas de financiamiento para adquirir maquinaria agrícola. Entre ellas se encuentran los créditos de inversión de BancoEstado, los créditos de largo plazo de INDAP y otras opciones de financiamiento que pueden estructurarse según el tamaño del productor, el tipo de maquinaria y la capacidad de pago.
¿Dónde conseguir un crédito para comprar maquinaria agrícola en Chile?
La primera decisión consiste en determinar qué tipo de productor eres y qué clase de maquinaria necesitas comprar. No es lo mismo financiar un tractor de uso permanente que adquirir una máquina pequeña para una explotación familiar o una cosechadora de alto valor para una empresa agrícola.
Cuenta con un Crédito Agrícola que contempla financiamiento para activos productivos, incluyendo vehículos de trabajo, maquinaria e implementos agrícolas.
Los usuarios acreditados pueden acceder a créditos de largo plazo destinados a financiar inversiones en activos fijos y proyectos productivos.
Bancos, cooperativas y otras entidades pueden ofrecer créditos de inversión o alternativas de financiamiento para maquinaria, dependiendo de la evaluación del cliente.
1. Crédito de activos productivos de BancoEstado
Una de las alternativas más directamente relacionadas con la compra de maquinaria agrícola es el Crédito de Activos Productivos de BancoEstado Microempresas.
El producto está diseñado para inversiones de corto y mediano plazo y contempla expresamente la compra de maquinaria e implementos agrícolas, además de vehículos de trabajo, bodegas, invernaderos y otros activos destinados a fortalecer la actividad productiva.
Actualmente, BancoEstado informa un plazo de hasta 6 años para este tipo de crédito, mientras que el calendario de pagos puede ajustarse al ciclo productivo del negocio.
¿Qué maquinaria se puede financiar?
Dependiendo de la evaluación de la institución, un crédito de inversión agrícola puede utilizarse para financiar equipos como:
- Tractores agrícolas.
- Mini tractores.
- Cosechadoras.
- Sembradoras.
- Arados y rastras.
- Rotoenfardadoras.
- Segadoras.
- Enfardadoras.
- Pulverizadoras.
- Fertilizadoras.
- Equipos de riego.
- Maquinaria para preparación de suelo.
- Implementos agrícolas.
- Equipos especializados para actividades frutícolas.
- Maquinaria para ganadería.
La maquinaria concreta que puede financiarse dependerá del proyecto, del proveedor, del valor del equipo y de la evaluación crediticia.
2. Crédito de largo plazo de INDAP para comprar maquinaria
Para pequeños productores que cumplen las condiciones de INDAP, el Crédito de Largo Plazo puede ser una alternativa especialmente interesante.
INDAP señala que este crédito permite financiar total o parcialmente inversiones, incluyendo activos fijos, además del capital de trabajo que forme parte del proyecto correspondiente. El plazo puede ir desde 360 días hasta 10 años.
Esto significa que una inversión agrícola de mayor tamaño puede estructurarse en un plazo compatible con la generación de ingresos de la explotación.
Requisitos generales del crédito INDAP
Entre las condiciones informadas por INDAP se encuentran:
- Estar acreditado como usuario o usuaria de INDAP.
- No mantener deudas morosas con INDAP.
- Presentar los antecedentes necesarios para evaluar el proyecto.
- En determinados casos, entregar información financiera y tributaria.
- Para solicitudes iguales o superiores a 50 UF de personas naturales, se realiza la consulta correspondiente en el Registro Nacional de Deudores de Pensiones de Alimentos.
Las personas jurídicas tienen requisitos documentales adicionales, como e-RUT, carpeta tributaria, antecedentes societarios y estados financieros, entre otros.
¿Quién puede ser usuario de INDAP?
No todos los agricultores califican automáticamente como usuarios de INDAP. Para acreditar esta condición existen requisitos específicos.
INDAP establece, entre otros criterios, que el solicitante debe tener activos que no superen las 3.500 UF, explotar hasta 12 hectáreas de riego básico o vivir y trabajar en el campo, y obtener principalmente sus ingresos de la actividad agrícola o silvoagropecuaria. También se considera el Registro Social de Hogares.
3. BancoEstado vs. INDAP para comprar maquinaria agrícola
| Característica | BancoEstado | INDAP |
|---|---|---|
| Tipo de productor | Productores agrícolas y empresas que cumplan sus condiciones | Pequeña agricultura y usuarios acreditados |
| Maquinaria agrícola | Sí, dentro de activos productivos | Sí, cuando forma parte de una inversión/proyecto elegible |
| Plazo | Hasta 6 años para activos productivos | Desde 360 días hasta 10 años en crédito de largo plazo |
| Evaluación | Evaluación crediticia bancaria | Evaluación según normativa y proyecto INDAP |
| Calendario de pago | Puede adaptarse al ciclo productivo | Puede ser anual, semestral, trimestral o mensual según el crédito |
| Formalización | Depende del producto y perfil del solicitante | Depende del instrumento específico |
4. Requisitos para financiar un tractor en Chile
Si tu objetivo concreto es conseguir un crédito para comprar un tractor, la institución financiera normalmente necesitará comprobar que la inversión tiene relación con una actividad agrícola real y que existe capacidad para pagar el financiamiento.
En BancoEstado, para su Crédito Agrícola, se informa que los productores pueden ser personas naturales o jurídicas y deben desarrollar una actividad agrícola o pecuaria independiente. Para el segmento Microempresas Agrícolas se considera, entre otros criterios, un nivel de ventas de hasta 5.000 UF anuales y una antigüedad mínima en el rubro.
Documentos que pueden solicitarte
- Cédula de identidad vigente.
- Documentos que acrediten la tenencia o utilización del predio.
- Antecedentes de la actividad agrícola.
- Información sobre ingresos y ventas.
- Documentación tributaria cuando corresponda.
- Cotización o presupuesto de la maquinaria.
- Antecedentes comerciales.
- Información sobre otros créditos vigentes.
En el caso de empresas, pueden solicitarse documentos societarios, RUT, antecedentes de los representantes y documentación financiera.
5. ¿Se puede financiar maquinaria agrícola nueva y usada?
La posibilidad de financiar maquinaria usada depende de las condiciones de cada entidad financiera y de la operación específica.
Para una máquina nueva, normalmente resulta más sencillo presentar una cotización formal del distribuidor, especificando marca, modelo, año, características técnicas y precio.
Para una máquina usada pueden ser necesarios antecedentes adicionales, como:
- Año de fabricación.
- Marca y modelo.
- Número de serie.
- Estado general del equipo.
- Valor comercial.
- Documentación que demuestre su propiedad.
- Factura o documento de compraventa.
- Eventual tasación o evaluación del activo.
6. ¿Qué porcentaje de la maquinaria puede financiar el crédito?
No existe un porcentaje único aplicable a todos los agricultores y a todas las instituciones.
El monto aprobado puede depender de factores como:
- Precio de la maquinaria.
- Antigüedad del equipo.
- Capacidad de pago del agricultor.
- Ingresos históricos.
- Endeudamiento actual.
- Valor y estabilidad de la producción.
- Garantías disponibles.
- Historial comercial.
- Tipo de proyecto agrícola.
Por eso, si un tractor cuesta $30 millones, no necesariamente significa que el banco financiará automáticamente los $30 millones completos. La operación puede requerir aporte propio, garantías o una estructura de financiamiento diferente.
7. ¿Cómo demostrar capacidad de pago?
Este es uno de los aspectos más importantes al solicitar un crédito para maquinaria agrícola.
El agricultor debe demostrar que el equipo generará suficiente productividad o ingresos para afrontar las cuotas.
Por ejemplo, si se solicita financiamiento para un tractor, conviene preparar información sobre:
- Superficie cultivada.
- Principales cultivos.
- Producción histórica.
- Ingresos por temporada.
- Costos de producción.
- Ingresos proyectados.
- Ahorros o aporte propio.
- Otros créditos existentes.
- Beneficio económico esperado por la nueva maquinaria.
Si la máquina permitirá reemplazar servicios contratados a terceros, también es útil calcular cuánto se gastaba anteriormente en esas labores.
Ejemplo
Supongamos que un agricultor gasta $8 millones al año contratando determinadas labores agrícolas. Una maquinaria propia podría reducir significativamente ese costo y además permitir trabajar más hectáreas.
Ese ahorro puede convertirse en un elemento importante para explicar la conveniencia económica de la inversión durante la evaluación del crédito.
8. ¿Conviene pedir un crédito para maquinaria agrícola?
Un crédito puede ser conveniente cuando la maquinaria tiene una utilidad productiva clara y el flujo generado por la explotación permite pagar la deuda.
Antes de solicitarlo, conviene calcular:
| Concepto | Qué debes analizar |
|---|---|
| Precio | Valor final de la maquinaria y equipamiento adicional. |
| Pie o aporte propio | Cuánto dinero tendrás que aportar. |
| Tasa | Interés aplicable al financiamiento. |
| Plazo | Tiempo necesario para pagar la deuda. |
| Cuota | Importe y frecuencia de los pagos. |
| Ingresos | Flujo esperado de la actividad agrícola. |
| Mantenimiento | Costos de reparación, combustible, seguros y mantenciones. |
| Rentabilidad | Beneficio económico generado por la nueva maquinaria. |
9. ¿Qué pasa si no tengo suficiente dinero para pagar las cuotas mensuales?
En agricultura, los ingresos no necesariamente se producen todos los meses. Una cosecha puede concentrar una parte importante de los ingresos en determinadas épocas del año.
Por esta razón, es especialmente importante buscar un financiamiento cuyo calendario de pagos sea compatible con el ciclo productivo.
BancoEstado señala que su Crédito Agrícola puede estructurar el calendario de pago de acuerdo con el ciclo productivo de la explotación.
INDAP también contempla diferentes modalidades de pago para sus créditos de largo plazo, incluyendo cuotas mensuales, trimestrales, semestrales o anuales, dependiendo del proyecto y del flujo del productor.
10. ¿Qué garantías pueden pedir para financiar maquinaria?
Las garantías dependen del monto, perfil del solicitante, tipo de operación y política de la institución.
En determinadas operaciones agrícolas pueden utilizarse garantías estatales o garantías reales. ChileAtiende informa que el financiamiento agrícola de BancoEstado puede contar con posibilidades de acceso a garantías estatales como CORFO y FOGAPE, según corresponda.
Esto no significa que cualquier solicitud tenga automáticamente una garantía estatal. La disponibilidad depende de las condiciones del programa y de la evaluación de la operación.
11. ¿Qué hacer si eres pequeño agricultor?
Si eres un pequeño agricultor y no tienes una empresa agrícola grande, vale la pena revisar primero si cumples las condiciones para ser usuario de INDAP.
En 2026, INDAP también aclaró que no existe una exigencia automática de iniciar actividades ante el SII para acceder a programas y créditos institucionales cuando la normativa específica del instrumento no contempla ese requisito.
Esto es importante porque la situación tributaria requerida para un crédito INDAP no debe confundirse con los requisitos de un crédito comercial bancario.
12. Cómo solicitar un crédito para comprar maquinaria agrícola paso a paso
Determina exactamente qué necesitas comprar: tractor, cosechadora, pulverizadora, sembradora u otro equipo.
Obtén una cotización formal con precio, características, marca, modelo y condiciones de compra.
Analiza tus ingresos agrícolas, gastos, deudas y flujo de caja por temporada.
Consulta BancoEstado, INDAP si corresponde y otras instituciones que ofrezcan financiamiento agrícola.
Ten disponible tu identificación, antecedentes del predio, información de ingresos y documentación de la maquinaria.
La institución evaluará el proyecto, capacidad de pago, antecedentes comerciales y condiciones del activo.
Antes de firmar, revisa tasa, plazo, cuota, gastos, seguros, garantías y costo total del financiamiento.
13. ¿Qué errores evitar al financiar un tractor o maquinaria agrícola?
- Elegir la cuota más baja sin mirar el costo total. Una cuota pequeña puede implicar un plazo demasiado largo.
- No considerar el mantenimiento. El crédito no es el único costo de una máquina.
- Sobreendeudarse. La maquinaria debe generar suficiente productividad para justificar la deuda.
- No comparar instituciones. Las tasas, plazos y garantías pueden cambiar considerablemente.
- Comprar antes de conseguir la aprobación. Es preferible confirmar previamente que la operación puede financiarse.
- No adaptar el calendario a la cosecha. Los pagos deben ser compatibles con la generación de ingresos.
- Ignorar el costo del combustible. En tractores y maquinaria pesada puede representar una parte importante del gasto operativo.
14. ¿Cuál es la mejor alternativa para comprar maquinaria agrícola en Chile?
No existe un único crédito que sea el mejor para todos los agricultores.
Para un pequeño productor que cumple las condiciones de INDAP, un crédito institucional de largo plazo puede ser una alternativa que vale la pena analizar porque permite financiar inversiones en activos fijos y puede estructurarse hasta 10 años.
Para un agricultor que busca una solución bancaria y cumple las condiciones correspondientes, el Crédito Agrícola de BancoEstado contempla específicamente activos productivos como maquinaria e implementos agrícolas, con plazos de hasta 6 años.
Para una empresa agrícola de mayor tamaño pueden existir otras estructuras de financiamiento empresarial, con plazos y condiciones determinadas por la evaluación del proyecto.
Antes de solicitar tu crédito agrícola
Prepara una cotización de la maquinaria, calcula cuánto puedes aportar con recursos propios y estima cuánto dinero generará el equipo durante cada temporada.
Con esos antecedentes será mucho más sencillo comparar una alternativa de crédito agrícola y determinar si la inversión realmente mejora la rentabilidad de tu explotación.
Preguntas frecuentes sobre créditos para maquinaria agrícola
Sí. Existen alternativas de financiamiento agrícola que contemplan la compra de maquinaria e implementos agrícolas. BancoEstado, por ejemplo, incluye maquinaria agrícola dentro de sus activos productivos financiables, sujeto a evaluación.
El monto depende del valor de la maquinaria, capacidad de pago, ingresos, endeudamiento, garantías y evaluación de la institución. No existe un monto universal para todos los agricultores.
Los créditos de largo plazo de INDAP permiten financiar inversiones en activos fijos dentro de proyectos productivos elegibles. La aprobación depende de los requisitos del programa y de la evaluación correspondiente.
Depende del producto. BancoEstado informa hasta 6 años para su Crédito de Activos Productivos, mientras que el Crédito de Largo Plazo de INDAP contempla plazos desde 360 días hasta 10 años.
Puede ser posible, pero las condiciones dependen de la institución y de la operación. Para maquinaria usada pueden solicitarse antecedentes adicionales sobre propiedad, estado, antigüedad y valor del equipo.
No necesariamente. La institución puede aceptar distintas formas de acreditar el uso o tenencia del predio. BancoEstado señala que puede solicitar documentación que acredite el tipo de tenencia de la propiedad explotada.
Como punto de partida, prepara tu identificación, antecedentes del predio o actividad agrícola, información de ingresos y una cotización formal de la maquinaria. La institución puede solicitar documentación adicional según el tipo de productor y la operación.
Conclusión
Conseguir un crédito para comprar maquinaria agrícola en Chile es una alternativa que puede ayudar a modernizar una explotación, aumentar la capacidad de trabajo y reducir la dependencia de servicios contratados a terceros.
Entre las opciones que conviene revisar están el Crédito de Activos Productivos de BancoEstado y los Créditos de Largo Plazo de INDAP, dependiendo del tamaño del productor y de sus características. BancoEstado contempla explícitamente maquinaria e implementos agrícolas dentro de sus alternativas de inversión, mientras que INDAP ofrece financiamiento de largo plazo para inversiones en activos fijos.
La clave no es solamente conseguir la mayor cantidad de dinero posible. Lo importante es elegir un plazo, cuota y calendario de pagos que puedan ser cubiertos por los ingresos reales de la actividad agrícola.
Antes de firmar, compara siempre la tasa, costo total, seguros, garantías, gastos asociados, plazo y condiciones de prepago. Una maquinaria bien financiada puede convertirse en una herramienta para aumentar la productividad; una deuda mal estructurada, en cambio, puede generar presión financiera durante las temporadas de menores ingresos.