
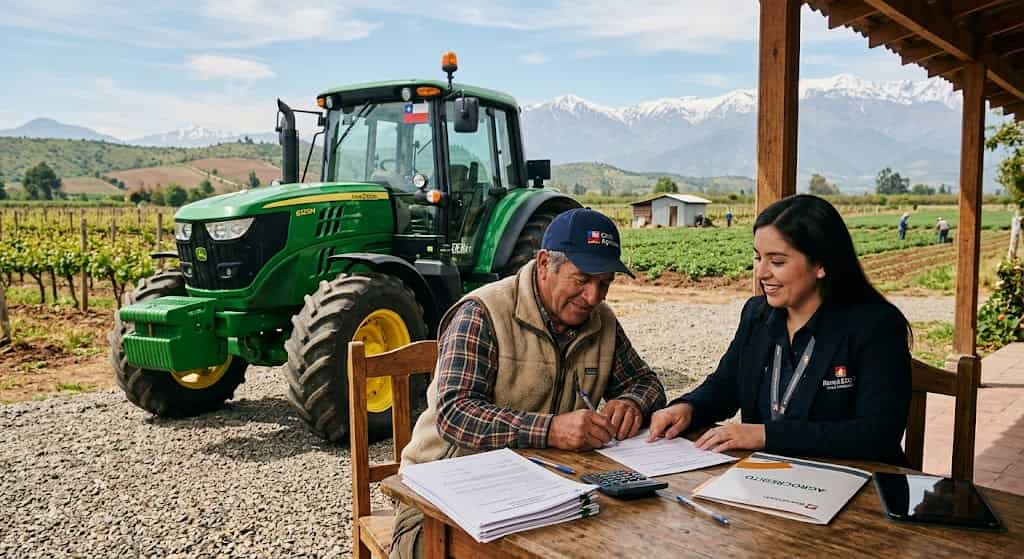
Comprar un tractor puede ser una de las inversiones más importantes para un agricultor chileno. Dependiendo de la potencia, marca, equipamiento y características del equipo, el precio puede alcanzar varios millones de pesos, por lo que muchos productores necesitan recurrir a financiamiento para comprar un tractor.
En Chile existen diferentes alternativas para financiar esta inversión, desde créditos agrícolas de BancoEstado y créditos de largo plazo de INDAP hasta leasing y financiamiento empresarial. La alternativa más conveniente depende del tamaño de la explotación, los ingresos, la antigüedad de la actividad, el precio del tractor y la capacidad de pago.
¿Cómo financiar la compra de un tractor en Chile?
Un tractor puede financiarse mediante un crédito agrícola de inversión, un crédito comercial de mediano o largo plazo o, en determinados casos, mediante leasing financiero.
Permite financiar maquinaria e implementos agrícolas. BancoEstado contempla los activos productivos dentro de su Crédito Agrícola.
Los usuarios acreditados de INDAP pueden utilizar el Crédito de Largo Plazo para financiar inversiones productivas elegibles.
Puede ser una alternativa para empresas que buscan adquirir maquinaria nueva o usada mediante una estructura de arrendamiento con opción de compra.
1. Crédito Agrícola de BancoEstado para comprar un tractor
Una de las primeras alternativas que debería revisar un productor que busca financiamiento para comprar un tractor en Chile es el Crédito Agrícola de BancoEstado.
Dentro de sus alternativas de inversión se encuentra el Crédito de Activos Productivos, destinado a inversiones de corto y mediano plazo, incluyendo la compra de vehículos de trabajo, maquinaria e implementos agrícolas, construcción de bodegas e invernaderos, entre otros activos productivos.
BancoEstado informa un plazo de hasta 6 años para este tipo de financiamiento. Además, el calendario de pago puede adaptarse al ciclo productivo de la explotación agrícola.
¿Quién puede solicitarlo?
Según BancoEstado, pueden acceder productores agrícolas, personas naturales o jurídicas, que desarrollen una actividad agrícola o pecuaria independiente y cumplan las condiciones de evaluación del banco.
Para el Crédito Agrícola dirigido a microempresas se informa, entre otros requisitos, un nivel de ventas de hasta 5.000 UF anuales, inicio de actividades ante el SII y una antigüedad mínima en la actividad.
Documentos para una persona natural
- Cédula de identidad vigente.
- Documentación que acredite la tenencia del predio donde desarrolla la actividad.
- Antecedentes relacionados con la actividad agrícola.
- Documentación adicional que pueda solicitar el banco según el rubro y nivel de formalidad.
La evaluación también considera la política crediticia de BancoEstado y la capacidad de pago del solicitante.
2. Crédito de Largo Plazo de INDAP
Para pequeños agricultores que cumplen las condiciones para ser usuarios de INDAP, el Crédito de Largo Plazo es otra alternativa que vale la pena analizar.
INDAP señala que este instrumento permite financiar total o parcialmente inversiones, incluyendo el capital de trabajo determinado dentro del proyecto, con plazos desde 360 días hasta 10 años.
Además, el calendario de pago puede establecerse en una cuota anual o en cuotas mensuales, trimestrales o semestrales, dependiendo de los flujos de ingresos del productor.
Requisitos principales de INDAP
- Estar acreditado como usuario o usuaria de INDAP.
- No tener deudas morosas con INDAP.
- Presentar los antecedentes necesarios para evaluar la inversión.
- Para personas naturales que soliciten créditos desde 50 UF, se realiza la consulta correspondiente en el Registro Nacional de Deudores de Pensiones de Alimentos.
- Las personas jurídicas deben cumplir requisitos adicionales de documentación y seguimiento del uso de los fondos.
La solicitud del Crédito de Largo Plazo puede realizarse durante todo el año en las agencias de área de INDAP o iniciar el proceso mediante Mi INDAP.
3. Leasing para comprar un tractor
Otra alternativa que puede ser interesante para empresas agrícolas es el leasing financiero.
BancoEstado Empresas señala que su Leasing Financiero permite financiar equipos agrícolas y maquinaria, pudiendo seleccionar determinados bienes nuevos o usados y proveedores nacionales o extranjeros, sujeto a las condiciones del producto.
En términos simples, el leasing funciona de manera diferente a un crédito tradicional. La empresa utiliza el bien durante el período establecido y el contrato contempla una opción de compra bajo las condiciones pactadas.
¿Cuándo puede ser interesante el leasing?
Puede ser una alternativa especialmente interesante para una empresa agrícola que:
- Necesita renovar periódicamente su maquinaria.
- Busca conservar capital de trabajo.
- Prefiere estructurar el financiamiento como una operación de largo plazo.
- Cuenta con una actividad formal y capacidad de pago.
- Necesita financiar equipos agrícolas de valor elevado.
BancoEstado también señala beneficios tributarios asociados a sus operaciones de leasing, aunque el tratamiento tributario concreto depende de la situación de cada empresa y de la normativa vigente.
4. Crédito comercial para comprar un tractor
Las empresas agrícolas de mayor tamaño también pueden analizar un crédito comercial de mediano y largo plazo.
BancoEstado Empresas ofrece financiamiento para adquisición o renovación de activos fijos y proyectos de inversión, con créditos en pesos o UF, tasas fijas o variables, posibles períodos de gracia y vencimientos que pueden estructurarse de acuerdo con el flujo de caja de la empresa.
Esta alternativa puede tener mayor sentido cuando la compra del tractor forma parte de un proyecto de inversión más amplio.
Por ejemplo, una empresa podría financiar simultáneamente:
- Un tractor.
- Implementos agrícolas.
- Sistemas de riego.
- Equipamiento para cosecha.
- Infraestructura predial.
- Otros activos productivos.
Comparación de alternativas para financiar un tractor
| Alternativa | Perfil recomendado | Plazo | Principal característica |
|---|---|---|---|
| BancoEstado Crédito Agrícola | Productores agrícolas | Hasta 6 años para activos productivos | Financia maquinaria e implementos agrícolas |
| INDAP Crédito Largo Plazo | Usuarios acreditados INDAP | 360 días hasta 10 años | Financia inversiones productivas elegibles |
| Leasing | Empresas agrícolas | Según contrato | Financiamiento de equipos agrícolas con estructura de leasing |
| Crédito comercial | Empresas agrícolas | Según evaluación | Financia activos fijos y proyectos de inversión |
¿Qué requisitos necesito para comprar un tractor a crédito?
Los requisitos exactos dependen de la institución y del producto financiero, pero normalmente tendrás que demostrar tres aspectos fundamentales: que realizas una actividad agrícola, que la inversión es real y que puedes pagar el financiamiento.
1. Acreditar la actividad agrícola
El banco puede solicitar antecedentes del predio, tipo de tenencia, producción, ventas, inicio de actividades y otros documentos relacionados con la explotación.
BancoEstado, por ejemplo, indica que las personas naturales deben acreditar el tipo de tenencia del predio donde realizan la actividad agrícola.
2. Presentar una cotización del tractor
Es recomendable solicitar al concesionario o distribuidor una cotización detallada que indique:
- Marca.
- Modelo.
- Año.
- Potencia.
- Equipamiento.
- Precio.
- IVA.
- Forma de pago.
- Garantía.
- Plazo de entrega.
Una cotización clara permite a la institución financiera conocer exactamente qué activo se pretende adquirir.
3. Demostrar capacidad de pago
La entidad financiera analizará si los ingresos de la actividad agrícola permiten cubrir la deuda.
En este punto resulta útil presentar información sobre producción, ventas, gastos, deudas actuales y flujos de caja por temporada.
¿Puedo financiar el 100% del valor de un tractor?
No existe un porcentaje universal que garantice que una institución financiará el 100% del precio del tractor.
El porcentaje financiable depende de factores como:
- Precio del tractor.
- Capacidad de pago.
- Historial financiero.
- Endeudamiento.
- Antigüedad de la actividad.
- Garantías disponibles.
- Tipo de productor.
- Características del tractor.
- Política de riesgo de la institución.
Por eso, si un tractor tiene un precio de $40 millones, no debes asumir que automáticamente podrás conseguir un crédito por los $40 millones.
En algunos casos será necesario realizar un aporte propio o utilizar una estructura de financiamiento diferente.
¿Es mejor comprar un tractor nuevo o usado con financiamiento?
La respuesta depende del presupuesto y de la intensidad de uso.
Tractor nuevo
Un tractor nuevo normalmente ofrece menor incertidumbre respecto de mantenimiento inicial, garantía y vida útil. Sin embargo, su precio de adquisición suele ser considerablemente mayor.
Puede tener sentido cuando el tractor será utilizado intensivamente y la productividad adicional permite justificar la inversión.
Tractor usado
Un tractor usado puede reducir el monto que necesitas financiar. Sin embargo, es fundamental revisar su estado mecánico y documentación antes de realizar la compra.
También debes confirmar previamente con la institución financiera si el equipo usado que deseas comprar cumple las condiciones para ser financiado.
¿Qué cuota puedo pagar por un tractor?
Una de las preguntas más importantes antes de solicitar financiamiento es cuánto puedes pagar sin comprometer el capital necesario para mantener funcionando tu explotación agrícola.
Para calcularlo correctamente, no debes mirar solamente los ingresos brutos.
Debes considerar:
- Ingresos anuales.
- Costos de semillas.
- Fertilizantes.
- Combustible.
- Mano de obra.
- Riego.
- Mantenimiento de maquinaria.
- Arriendo de terrenos.
- Otros créditos.
- Impuestos.
- Gastos familiares cuando corresponda.
Después de calcular el flujo disponible, podrás determinar qué cuota es razonable.
La importancia de adaptar las cuotas al ciclo agrícola
Una característica especialmente importante para un agricultor es que sus ingresos pueden concentrarse en determinados períodos del año.
Por esta razón, un crédito con cuotas mensuales idénticas puede no ser la única alternativa.
BancoEstado señala que el calendario de pago de sus créditos agrícolas puede ajustarse al ciclo productivo y al flujo de ingresos de la explotación.
En INDAP, el Crédito de Largo Plazo también permite establecer distintas modalidades de pago según los flujos de ingresos del productor.
¿Qué pasa si necesito financiar tractor e implementos?
No siempre tiene sentido comprar únicamente el tractor.
En muchas explotaciones, el tractor necesita implementos adicionales para realizar correctamente las labores agrícolas.
Dependiendo de la operación, podrías necesitar:
- Arado.
- Rastra.
- Sembradora.
- Fertilizadora.
- Pulverizadora.
- Segadora.
- Rotoenfardadora.
- Remolque.
- Cultivador.
- Equipos específicos para fruticultura.
BancoEstado contempla dentro de sus activos productivos tanto maquinaria como implementos agrícolas.
Por ello, al preparar el proyecto conviene calcular la inversión completa y no únicamente el precio del tractor.
¿Qué alternativa conviene a un pequeño agricultor?
Si eres un pequeño productor, el primer paso puede ser revisar si cumples los requisitos para ser usuario de INDAP.
Si ya eres usuario acreditado, el Crédito de Largo Plazo puede ser una alternativa para analizar cuando el tractor forma parte de una inversión productiva elegible.
Su principal ventaja para este tipo de inversión es que contempla plazos de hasta 10 años y modalidades de pago vinculadas a los flujos del productor.
Si no eres usuario de INDAP o tu perfil corresponde a una operación bancaria, puedes comparar el Crédito Agrícola de BancoEstado y otras alternativas comerciales.
¿Qué alternativa conviene a una empresa agrícola?
Para una empresa agrícola formalizada pueden existir más opciones.
Además del crédito agrícola, puede ser interesante comparar:
- Crédito comercial de largo plazo.
- Leasing financiero.
- Financiamiento de activos fijos.
- Crédito con garantías estatales cuando corresponda.
- Financiamiento estructurado para proyectos de inversión.
BancoEstado Empresas señala que sus créditos comerciales de mediano y largo plazo pueden financiar adquisición o renovación de activos fijos y proyectos de inversión.
¿Existen créditos con tasas especiales para agricultores?
Las tasas de los créditos agrícolas no deben darse por sentadas, ya que pueden cambiar según el producto, fecha, monto, perfil del cliente y condiciones de la operación.
Durante 2026 BancoEstado lanzó una oferta especial de capital de trabajo para MiPymes agrícolas, respaldada por FOGAPE y con condiciones preferenciales. Sin embargo, esa oferta tenía una vigencia para solicitarla hasta el 30 de septiembre de 2026, por lo que no debe confundirse con un crédito vigente para comprar un tractor a la fecha de este artículo.
Además, esa línea estaba destinada a capital de trabajo, no específicamente a la compra de un tractor como activo fijo.
Para financiar maquinaria, es más apropiado consultar las condiciones vigentes del producto de activos productivos, leasing o crédito de inversión correspondiente.
Cómo solicitar financiamiento para comprar un tractor
Determina potencia, marca, modelo, implementos y características necesarias para tu explotación.
Pide al proveedor una cotización detallada con el precio final y las condiciones de venta.
Determina cuánto dinero puedes utilizar sin comprometer el capital de trabajo de la temporada.
Analiza ingresos, costos agrícolas, deudas y flujo de caja.
Consulta crédito agrícola, INDAP si corresponde, leasing y otras opciones de financiamiento.
Entrega la documentación del productor, predio, actividad y tractor.
No compares únicamente la cuota. Revisa tasa, plazo, costo total, seguros, garantías y gastos asociados.
Documentos que conviene preparar antes de solicitar el crédito
Para agilizar la evaluación, es recomendable tener preparada una carpeta con:
- Cédula de identidad.
- RUT, si corresponde.
- Antecedentes del predio.
- Documentos que acrediten la tenencia.
- Inicio de actividades, cuando corresponda.
- Información de ventas.
- Declaraciones tributarias.
- Información de créditos vigentes.
- Cotización del tractor.
- Presupuesto de implementos.
- Proyección de ingresos y gastos.
En el caso de personas jurídicas, pueden solicitarse antecedentes societarios, tributarios y financieros adicionales. BancoEstado e INDAP especifican documentación adicional para personas jurídicas.
Errores que debes evitar al financiar un tractor
1. Elegir solamente por la cuota
Una cuota aparentemente baja puede esconder un plazo muy largo y un mayor costo financiero total.
2. Comprar un tractor demasiado grande
La capacidad del tractor debe guardar relación con la superficie trabajada y las labores que realmente realizará.
3. No considerar combustible y mantenimiento
El costo de propiedad de un tractor no termina cuando se paga la compra. Combustible, neumáticos, lubricantes, mantenimiento y reparaciones deben formar parte del presupuesto.
4. Utilizar todo el capital propio
Destinar todos los ahorros a comprar el tractor puede dejar a la explotación sin liquidez para semillas, fertilizantes, mano de obra u otros gastos de temporada.
5. No comparar crédito y leasing
Para determinadas empresas, el leasing puede ser una alternativa competitiva frente al crédito tradicional.
¿Vale la pena financiar un tractor?
La respuesta depende de la productividad que el tractor pueda generar.
El financiamiento puede tener sentido cuando el equipo permite:
- Trabajar una mayor superficie.
- Reducir el costo de contratar maquinaria externa.
- Realizar labores en el momento adecuado.
- Reducir tiempos de trabajo.
- Mejorar la productividad.
- Disminuir pérdidas por retrasos en las labores agrícolas.
Antes de endeudarte, calcula cuánto valor económico adicional generará el tractor durante cada temporada.
Conclusión: ¿cuál es la mejor forma de financiar un tractor en Chile?
Para encontrar el mejor financiamiento para comprar un tractor en Chile, primero debes identificar tu perfil como productor.
Un pequeño agricultor que cumple las condiciones de INDAP puede analizar el Crédito de Largo Plazo, que permite financiar inversiones productivas con plazos de hasta 10 años.
Un productor que busca financiamiento bancario puede revisar el Crédito Agrícola de BancoEstado, que contempla maquinaria e implementos agrícolas dentro de sus activos productivos y ofrece hasta 6 años para este tipo de inversión.
Las empresas agrícolas también pueden comparar créditos comerciales de largo plazo y leasing financiero, especialmente cuando se trata de tractores y equipos de mayor valor.
Antes de comprar tu tractor a crédito
Solicita al menos una cotización formal, calcula cuánto puedes aportar, determina el flujo de caja de tu explotación y compara varias alternativas de financiamiento.
La mejor opción no necesariamente es la que ofrece la cuota más baja, sino la que permite financiar el tractor sin comprometer la capacidad del negocio agrícola para seguir operando.
Preguntas frecuentes
Puedes consultar alternativas como el Crédito Agrícola de BancoEstado, Crédito de Largo Plazo de INDAP si eres usuario acreditado, leasing financiero y créditos comerciales para empresas.
Sí. Su Crédito de Activos Productivos contempla la compra de maquinaria e implementos agrícolas. El financiamiento está sujeto a evaluación y condiciones del producto.
El Crédito de Largo Plazo de INDAP permite financiar inversiones productivas elegibles. Si el tractor forma parte de una inversión que cumple las condiciones del instrumento, puede ser una alternativa a evaluar.
Depende del producto. BancoEstado informa hasta 6 años para su Crédito de Activos Productivos, mientras que INDAP contempla entre 360 días y 10 años para su Crédito de Largo Plazo.
Puede ser posible mediante determinadas alternativas de financiamiento, pero debes confirmar previamente las condiciones de la institución. En leasing, por ejemplo, BancoEstado señala que puede financiar bienes nuevos o usados, sujeto a las condiciones del producto.
No existe una regla universal. El aporte propio dependerá de la institución, el valor del tractor, tu capacidad de pago, garantías y las condiciones de la operación.
Normalmente tendrás que presentar identificación, antecedentes de la actividad agrícola, documentación del predio y una cotización del tractor. Dependiendo de la institución pueden solicitarse antecedentes tributarios, financieros y comerciales adicionales.